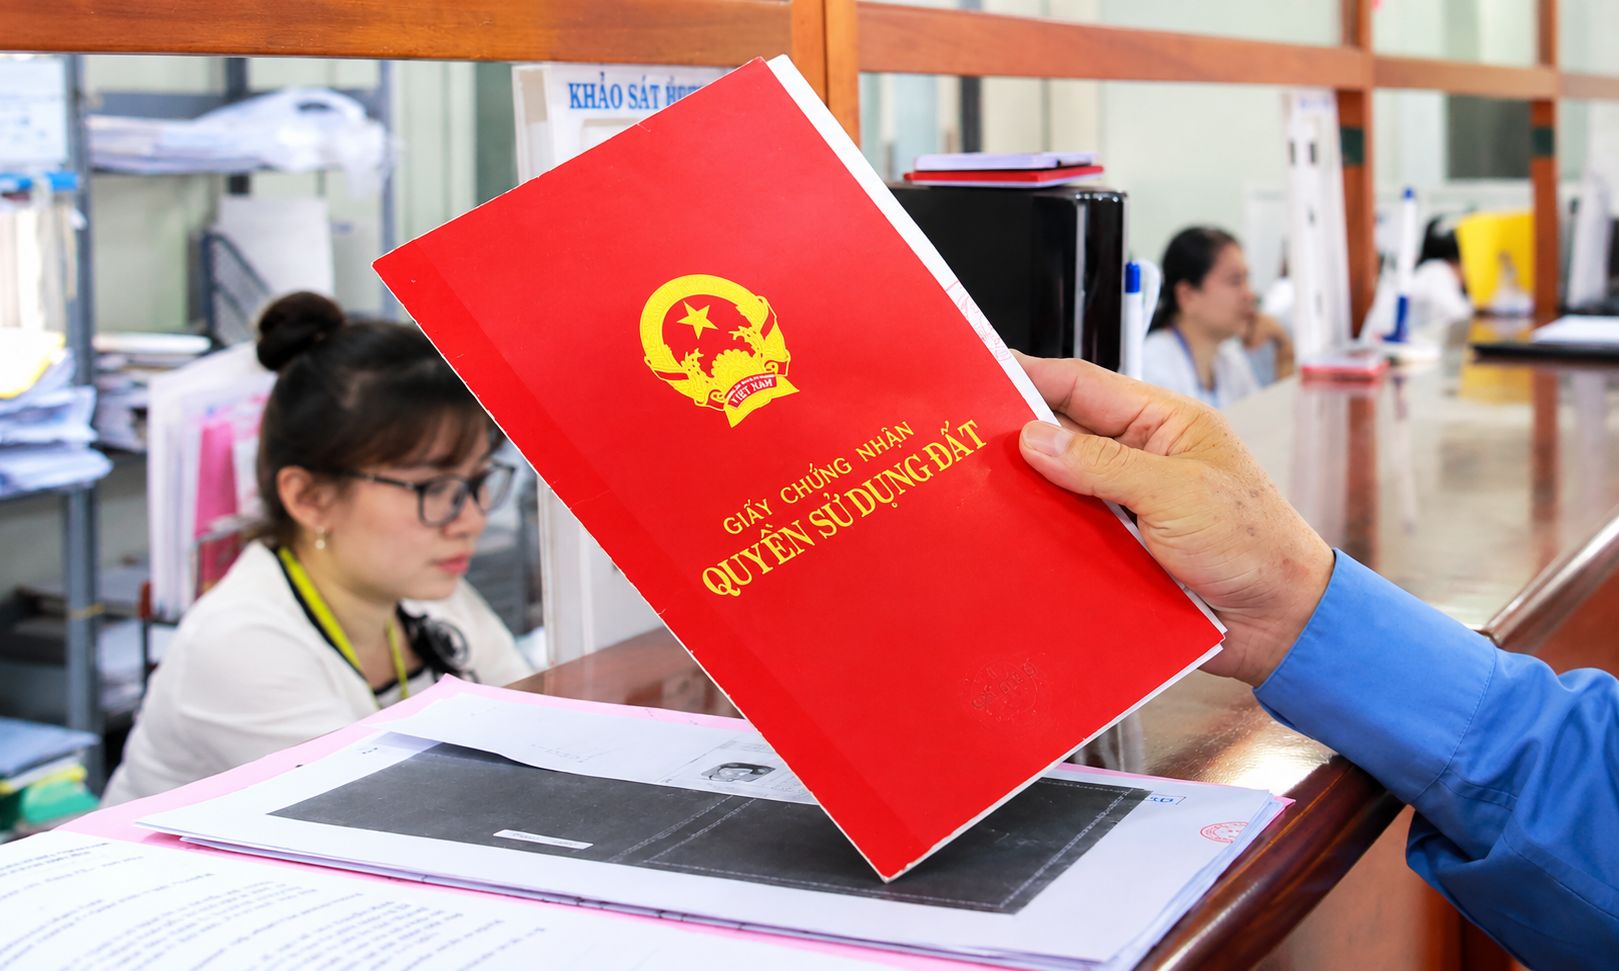
Đề xuất đánh thuế đất bỏ hoang cao gấp 7 lần đất trong hạn mức


Bộ Tài chính mới đây đề xuất bổ sung mức thuế suất riêng đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Theo đề xuất, các trường hợp này có thể chịu thuế suất 0,2%, cao gần 7 lần so với mức thuế 0,03% đang áp dụng đối với phần diện tích đất ở trong hạn mức.
Đề xuất mức thuế 0,2% đối với đất bỏ hoang
Theo đề xuất của Bộ Tài chính, đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ chịu mức thuế suất 0,2% và không áp dụng hạn mức. Đây là mức cao đáng kể so với thuế suất dành cho đất ở trong hạn mức theo quy định hiện hành.
Hiện nay, Luật Thuế sử dụng đất phi nông nghiệp áp dụng biểu thuế lũy tiến đối với đất ở. Cụ thể, phần diện tích trong hạn mức chịu thuế suất 0,03%; phần diện tích vượt không quá 3 lần hạn mức chịu mức 0,07%; còn phần diện tích vượt trên 3 lần hạn mức chịu mức 0,15%.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, mức thuế suất hiện hành là 0,03%. Đất sử dụng không đúng mục đích hoặc đất chưa sử dụng theo đúng quy định chịu mức 0,15%, trong khi đất lấn, chiếm chịu thuế suất 0,2%.
Như vậy, nếu so với mức 0,03% áp dụng cho đất ở trong hạn mức thì thuế suất 0,2% được đề xuất đối với đất bỏ hoang cao khoảng 6,7 lần, thường được làm tròn là gần 7 lần.
Theo Bộ Tài chính, pháp luật hiện hành đã có chính sách nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả, nhưng chưa quy định một mức thuế suất riêng đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Việc bổ sung mức thuế cao hơn cũng nhằm thực hiện chủ trương hạn chế tình trạng để đất hoang hóa, chậm khai thác trong thời gian dài.
Những loại đất nào có thể thuộc diện chịu mức thuế cao?
Theo nội dung dự án luật đang được đề xuất, nhóm được nhắc đến trực tiếp gồm đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng. Đây là những trường hợp mà đất đã có chủ thể quản lý, sử dụng nhưng thực tế không được khai thác hoặc không được đưa vào sử dụng theo tiến độ, yêu cầu của pháp luật.
Điểm cần lưu ý là không nên hiểu rằng cứ một thửa đất đang để trống hoặc chưa xây nhà thì đương nhiên được xem là “đất bỏ hoang” và phải chịu thuế suất 0,2%. Việc xác định trường hợp nào thuộc diện đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng còn phải căn cứ vào tiêu chí cụ thể trong quy định chính thức và các văn bản hướng dẫn khi luật được ban hành.

So với quy định hiện hành, đề xuất lần này đáng chú ý ở việc bổ sung riêng nhóm đất bỏ hoang để áp dụng thuế suất cao. Hiện Luật Thuế sử dụng đất phi nông nghiệp mới quy định mức 0,15% đối với đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định và mức 0,2% đối với đất lấn, chiếm.
Do đó, người có đất nhưng chưa sử dụng không nên vội cho rằng mình chắc chắn thuộc diện chịu mức thuế mới. Cần chờ quy định cuối cùng làm rõ tiêu chí xác định “đất bỏ hoang”, thời gian không sử dụng cũng như cách xác định nghĩa vụ thuế trong từng trường hợp cụ thể.
Tìm nhà chuẩn pháp lý tại Tân Phú Land
Người sở hữu nhiều đất có bị ảnh hưởng không?
Một vấn đề dễ gây nhầm lẫn là đề xuất này không đồng nghĩa với việc cứ sở hữu nhiều đất thì toàn bộ diện tích đất sẽ bị áp thuế suất 0,2%.
Theo quy định hiện hành, đất ở vẫn được tính thuế theo biểu thuế lũy tiến từng phần. Phần diện tích trong hạn mức chịu mức 0,03%; phần vượt không quá 3 lần hạn mức chịu 0,07% và phần vượt trên 3 lần hạn mức chịu 0,15%. Việc sở hữu diện tích đất lớn và việc để đất bỏ hoang là hai vấn đề khác nhau trong chính sách thuế.
Điểm đáng quan tâm trong đề xuất mới nằm ở tình trạng sử dụng đất. Nếu một khu đất thuộc trường hợp được xác định là bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng thì mới có thể thuộc diện chịu mức thuế suất 0,2% theo phương án Bộ Tài chính đang trình.
Vì vậy, người đang sở hữu nhiều bất động sản cần theo dõi kỹ quy định sau khi được ban hành, đặc biệt đối với những khu đất để trống trong thời gian dài hoặc những dự án đã được giao đất nhưng chậm triển khai. Việc nắm rõ tình trạng pháp lý và nghĩa vụ đưa đất vào sử dụng sẽ ngày càng quan trọng nếu chính sách thuế mới được thông qua.
Tân Phú Land – nhận tư vấn pháp lý, thủ tục mua bán nhà đất
Đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng cho thấy định hướng tăng chi phí đối với các trường hợp sử dụng đất chưa hiệu quả. Mức thuế này cao gần 7 lần so với mức 0,03% áp dụng đối với phần đất ở trong hạn mức.
Tuy nhiên, đây hiện mới là đề xuất trong dự án luật, chưa phải mức thuế đã chính thức áp dụng. Người dân và nhà đầu tư cần phân biệt rõ giữa đất ở thông thường, đất vượt hạn mức và đất bị xác định là bỏ hoang hoặc chậm đưa vào sử dụng, đồng thời tiếp tục theo dõi các quy định chính thức để chủ động trong kế hoạch sử dụng và đầu tư bất động sản.